

Неотдавнашните социални протести в България отново повишиха интереса към плоското данъчно облагане, прилагано в нашата страна.
Защитниците на плоския данък изтъкват приблизително следните предимства:
- повишаване на събираемостта на подоходните данъци;
- увеличаване на приходите в бюджета;
- невъзможност да се съберат значителни приходи от високите доходи;
- полезността на плоския данък в условията на криза;
- простота;
- справедливост на плоското облагане.
Единственото необоримо преимущество, макар и с маргинално значение, е простотата на облагането. Що се отнася до социалната справедливост, очевидно е, че особено в условията на криза, прогресивното подоходно облагане има неоспорими предимства.
За нас обаче са от особено значение първите четири прокламирани положителни последици от плоското облагане.
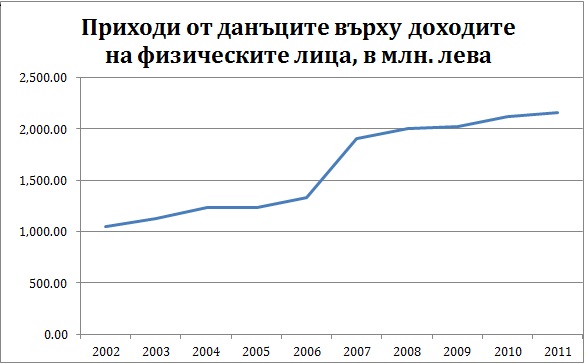
Като правило, повишаването на събираемостта се „доказва” с данни за увеличане на приходите от облагането на физическите лица. Подобен извод бихме могли да направим от Графика №1. Както се вижда от посочената графика, приходите от облагането на доходите на физическите лица нарастват в и след 2007 г. и продължават да бъдат на относително високо равнище след това. Подобни „илюстрации” обаче са подвеждащи, тъй като не отчитат нарастването на самите доходи и увеличаването на обхвата на данъчното облагане, в случая премахването на необлагаемия минимум след 2007 г.
Графика №1
По данни на НСИ
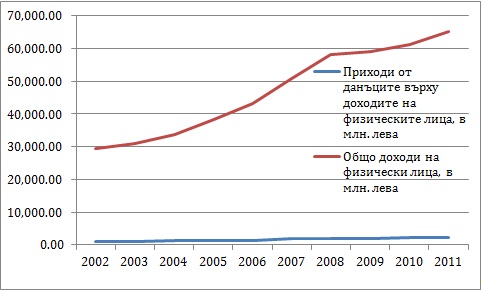
Съвсем други изводи можем да направим от Графика №2, където са представени паралелно доходите на физическите лица и приходите от тяхното облагане. Както се вижда от последната, доходите на физическите лица, вследствие на глобалния фининсов балон, са нараствали силно в периода до 2008 г., след което динамиката на личните доходи се забавя. От своя страна, приходите от облагането на доходите остават незначителни като дял от общите доходи. С други думи, нарастването на приходите от плоския данък, влязъл в сила от 2008 г., се дължи на повишените доходи, а не на подобряване на събираемостта.
Графика №2
По данни на НСИ
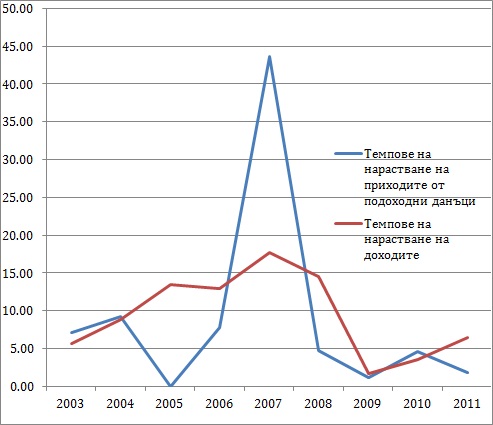
Още по-интересни са данните от Графика №3, представляваща съпоставка между темповете на нарастване на доходите на физическите лица и темповете на нарастване на приходите от данъчното облагане върху тях. По принцип, ако събираемостта на данъците нараства, приходите от данъци следва да нарастват по-бързо от самите доходи, особено в условията на плоско данъчно облагане. Както виждаме от графиката в пеиода 2004-2006 г. приходите от прогресивното облагане изостават (вследствие въведените данъчни облекчение през 2005 и 2006 г.), но за сметка на това последните рязко нарастват през 2007 г., последната година с прогресивно облагане в България.
Тази динамика илюстрира нелинейния и антицикличен характер на прогресивното облагане- рязкото нарастване на доходите през 2007 г., което се проявява и на Графика №2, води до непропорционално високо нарастване на приходите от подоходни данъци, вследствие увеличаване на дела на доходите, влизащи във високите скали на облагане. Това обяснява и защо законодателно плоското облагане беше възприето именно през 2007 г.- тогава нарастването на високите доходи доведе до съществено преразпределение на дохода в полза на слоевете с ниски доходи.
Отбелязаният ефект има и силно антициклично действие- в периода преди кризата тежестта на данъчното облагане нараства, което позволява допълнително натрупване на фискални резеви, като в период на криза и понижаване на доходите тежестта на облагането относително отслбва. Тези ефекти са добре известни в икономическата теория.
Графика №3
По данни на НСИ
След въвеждането на плоското облагане през 2008 г., темповете на нарастване на приходите от подоходното облагане системно изостават от нарастването на доходите, с изключение на 2010 г., което говори за негативни тенденции при събираемостта.
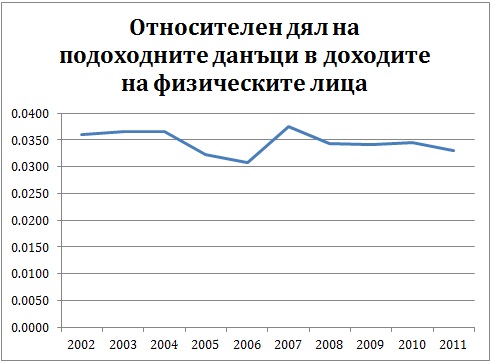
Като цяло, въвеждането на плоското данъчно облагане влошава, а не подобрява събираемостта, бюджетните приходи, като дял от доходите на физическите лица, не нарастват, а по-скоро спадат, което може да се види от Графика №4.
Графика №4
По данни на НСИ
В заключение, никакво нарастване на събираемостта и процента на събираните доходи вследствие въвеждането на плоското облагане не се наблюдава. Спадането на събираемостта също има своето обяснение- тъй като у нас плоското облагане не предвижда необлагаем минимум, както в почти всички от останалите източноевропейски държави, хората с минимални доходи имат силна мотивация да преминат в сивия сектор, особено в условията криза.
Не издържа на критика и тезата, че хората с високи доходи са малко и тяхното облагане няма да донесе съществени приходи в хазната. Напоследък се появиха данни за заплатите в банковия сектор, електроразпредилителните дружества и други монополни и олигополни структури. Някои от тези доходи са от 500 до хиляда пъти по-високи от минималните. Това означава, че облагането дори на 1000 души с особено високи доходи се равнява на данъците на между 500 хиляди и един милион души с минимални доходи. При това, данъчният контрол върху сравнително ограничена група от хора във висшата йерархия на бизнеса и политиката е значително по-лесен от контрола върху един милион заети с минимални доходи в сивия сектор.
Трябва да имаме предвид още нещо. Чувството за социална несправедливост от плоското облагане е една от сериозните причини за социалните протести у нас. Зачестилите самоубийства по икономически причини също са свързани с плоското облагане и на най-ниските доходи- икономическата наука отдавна е установили връзка между очакваната нетна разлика между приходите и разходите, включително данъчните, на отделните индивиди и домакинства и броя на самоубийствата.
Тези особености на плоското облагане са добре известни, поради което всички цивилизовани държави с развита пазарна икономика прилагат прогресивно облагане. В този смисъл Източна Европа е жертва на социал-дарвинистки експеримент с трагични последици.
Не издържа на критика и идеята, че плоското облагане е помогнало на България през кризата. Запазването на прогресивното облагане би позволило натрупването на по-значителен фискален резерв преди кризата и запазване на фискалните приходи в кризисния период. При по-справедливо облагане вероятно би било възможно избягване на социалното напрежение, което дестабилизира българската икономика в началото на 2013 г.
В заключение ще подчертаем две неща.
Първо, практически нищо от обещаното от въвеждането на плоския данък не се сбъдна.
Второ, връщането към прогресивно подоходно облагане с елементи на семейно подоходно облагане, ще има изключително позитивни икономически и социално-икономически последици.